 Uangbijak
Investasi Syariah: Pengertian, Jenis Instrumen, dan Cara Memulainya
Investasi syariah adalah investasi pada instrumen yang dijalankan sesuai prinsip syariah, misalnya saham yang masuk Daftar Efek Syariah OJK, reksadana syariah, sukuk negara ritel, emas, dan deposito bank syariah. Dasarnya fatwa DSN-MUI, antara lain Fatwa 40/DSN-MUI/X/2003 tentang pasar modal, dan aturan OJK seperti POJK 8 Tahun 2025. Label syariah menjawab kesesuaian prinsip, bukan menghilangkan risiko.
Semakin banyak orang ingin uangnya berkembang tanpa keluar dari prinsip agama yang mereka pegang. Kebutuhan itulah yang dijawab oleh investasi syariah. Di Indonesia, pilihannya sudah cukup lengkap, mulai dari saham, reksadana, sukuk negara, sampai deposito di bank syariah, dan semuanya punya dasar fatwa serta aturan regulator yang bisa kamu periksa sendiri.
Artikel ini menjelaskan apa itu investasi syariah, dasar hukum dan fatwanya, jenis instrumen yang tersedia, cara memeriksa apakah sebuah efek benar-benar syariah, perbandingan antarinstrumen, dan langkah memulainya. Isinya materi edukasi dengan sumber institusional di bagian bawah, bukan saran investasi.
Apa itu investasi syariah
Investasi syariah adalah penempatan dana pada instrumen yang dijalankan sesuai prinsip syariah. Secara umum prinsip itu menghindari riba (bunga), menghindari ketidakjelasan dan spekulasi yang dilarang, serta hanya masuk ke usaha yang halal. Di pasar modal Indonesia, penerapannya tidak dibiarkan ke tafsir masing-masing orang, melainkan diatur lewat fatwa dan peraturan.
Pedoman umumnya adalah Fatwa DSN-MUI Nomor 40/DSN-MUI/X/2003 tentang pasar modal dan pedoman umum penerapan prinsip syariah di bidang pasar modal. Untuk produk tertentu ada fatwa yang lebih spesifik, misalnya fatwa reksa dana syariah dan Fatwa 135/DSN-MUI/V/2020 tentang saham. Di sisi regulator, OJK menetapkan Daftar Efek Syariah yang menjadi rujukan efek mana yang memenuhi prinsip syariah.
Satu hal yang sering disalahpahami: label syariah menjawab pertanyaan kesesuaian prinsip, bukan pertanyaan risiko. Saham syariah tetap bisa turun harga, dan reksadana syariah tetap bisa merugi. Prinsip dasar berinvestasi yang dijelaskan di investasi adalah tetap berlaku sepenuhnya.
Kenapa investasi syariah perlu dipahami terpisah? Karena kriterianya bukan hanya soal jenis usaha, tetapi juga struktur keuangan dan cara bertransaksi. Sebuah perusahaan bisa bergerak di bidang yang halal, tetapi tidak masuk Daftar Efek Syariah karena porsi utang berbasis bunganya terlalu besar. Sebaliknya, saham yang masuk DES bisa dibeli dengan cara yang tidak sejalan dengan prinsip syariah. Memahami ketiga lapisan ini, yaitu usaha, rasio keuangan, dan cara transaksi, membuat keputusanmu lebih utuh dan tidak sekadar mengikuti label di aplikasi.
Jenis instrumen investasi syariah di Indonesia
Pilihan investasi syariah bisa dikelompokkan menurut tempat dan cara membelinya. Tabel berikut merangkum instrumen yang paling mudah diakses investor ritel. Rincian tiap instrumen ada di artikel terkait yang ditautkan di bawah tabel.
| Instrumen | Diterbitkan atau dikelola oleh | Dasar kesesuaian syariah | Cara membeli |
|---|---|---|---|
| Saham syariah | Perusahaan tercatat di BEI | Tercantum di Daftar Efek Syariah OJK | Rekening efek di sekuritas, idealnya fitur transaksi syariah |
| Reksadana syariah | Manajer investasi | Fatwa reksa dana syariah, portofolio hanya efek syariah | Agen penjual reksadana atau aplikasi berizin |
| Sukuk negara ritel | Pemerintah lewat Kementerian Keuangan | UU 19 Tahun 2008 tentang SBSN dan pernyataan kesesuaian syariah | Mitra distribusi pada masa penawaran |
| Emas | Produsen logam mulia atau layanan tabungan emas | Kepemilikan barang nyata | Toko resmi, Pegadaian, bank syariah |
| Deposito dan tabungan syariah | Bank syariah | Akad bagi hasil, bukan bunga | Rekening di bank syariah |
Saham syariah
Saham syariah adalah saham perusahaan yang usahanya tidak bertentangan dengan prinsip syariah dan memenuhi rasio keuangan tertentu. Menurut POJK 8 Tahun 2025, rasionya adalah total utang berbasis bunga terhadap total aset tidak melebihi 45 persen, serta pendapatan tidak halal tidak melebihi 5 persen. Batas utang berbasis bunga diturunkan bertahap menjadi 33 persen dalam 10 tahun. Pembahasan lengkapnya ada di saham syariah.
Reksadana syariah
Reksadana syariah mengumpulkan dana banyak investor lalu menempatkannya hanya pada efek syariah. Pedomannya Fatwa DSN-MUI Nomor 20/DSN-MUI/IV/2001 tentang pedoman pelaksanaan investasi untuk reksa dana syariah. Cocok untuk pemula yang belum ingin memilih saham sendiri. Penjelasan cara kerja dan risikonya ada di reksadana syariah dan apakah reksadana halal.
Sukuk negara ritel
Sukuk negara adalah surat berharga syariah negara (SBSN) yang diatur UU Nomor 19 Tahun 2008. Untuk investor perorangan, pemerintah menerbitkan seri ritel seperti Sukuk Ritel. Laman produk DJPPR menyebut pemesanan mulai dari Rp1 juta, imbalannya dikenai PPh final, dan Sukuk Ritel dapat diperdagangkan di pasar sekunder. Panduan pemesanannya ada di sukuk ritel.
Emas, deposito, dan tabungan syariah
Emas sering dipilih karena bentuknya nyata dan mudah dipahami. Pilihannya mulai dari emas batangan sampai tabungan emas, misalnya tabungan emas BSI atau emas digital. Deposito dan tabungan di bank syariah memakai akad bagi hasil, bukan bunga, sehingga cocok untuk dana yang perlu stabil. Contohnya dibahas di deposito BSI.
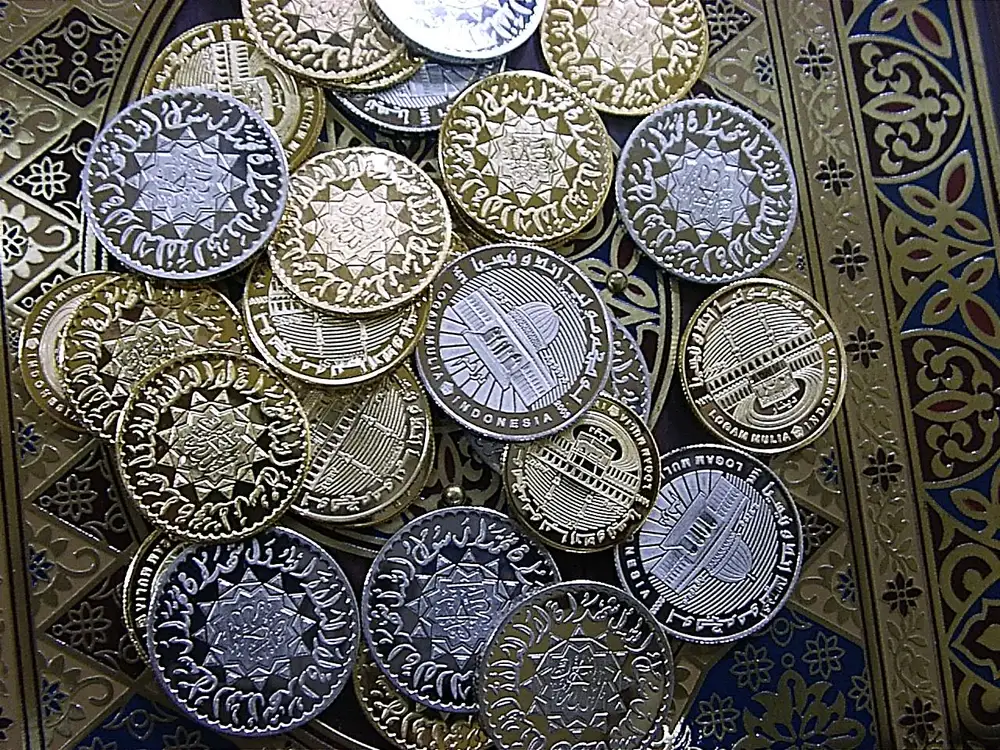
Apa pun bentuk emas yang kamu pilih, prinsip kehati-hatiannya sama dengan instrumen lain. Beli dari penjual resmi, simpan bukti pembelian, dan pahami bahwa harga jual kembali biasanya lebih rendah dari harga beli pada hari yang sama. Untuk tabungan emas atau emas digital, periksa dulu apakah penyelenggaranya berizin dan diawasi OJK, karena label syariah di nama produk tidak menggantikan izin regulator. Emas juga tidak memberi imbal hasil rutin seperti bagi hasil deposito atau imbalan sukuk, sehingga keuntungannya hanya datang dari kenaikan harga. Itu sebabnya emas lebih sering dipakai sebagai pelengkap untuk tujuan jangka panjang daripada satu-satunya tempat menaruh dana.
Cara memeriksa apakah sebuah efek benar-benar syariah
Karena label syariah sering dipakai dalam promosi, biasakan memeriksa sendiri. Langkahnya tidak rumit dan semua sumbernya resmi.
- Cek Daftar Efek Syariah OJK. POJK 8 Tahun 2025 menetapkan DES secara berkala dua kali setahun, pada Mei dan November, dan bisa ditambah secara insidentil. Saham yang tidak tercantum di DES terbaru bukan saham syariah.
- Lihat indeks syariah di BEI. Indeks Saham Syariah Indonesia (ISSI) berisi seluruh saham syariah yang tercatat, sedangkan JII berisi saham syariah pilihan. Daftarnya ada di halaman indeks saham syariah BEI.
- Untuk reksadana, baca prospektus. Reksadana syariah wajib menyebut kebijakan investasinya hanya pada efek syariah. Data produk bisa dicek di portal reksa dana OJK.
- Untuk sukuk negara, buka laman DJPPR. Setiap seri dilengkapi memorandum informasi dan pernyataan kesesuaian syariah.
- Pastikan lembaganya berizin OJK. Sekuritas, manajer investasi, dan agen penjual harus terdaftar dan diawasi OJK.
Waspadai pola penawaran yang menjanjikan imbal hasil tetap tinggi setiap bulan dengan klaim "pasti halal dan tanpa risiko". Ciri-ciri penawaran semacam ini dibahas di investasi bodong adalah.
Bertransaksi secara syariah: SOTS dan purifikasi
Memegang efek syariah dan bertransaksi secara syariah adalah dua hal yang berbeda. Saham yang tercantum di DES tetap bisa dibeli dengan cara yang tidak sejalan dengan prinsip syariah, misalnya memakai pembiayaan berbasis bunga dari sekuritas. Untuk menutup celah itu, anggota bursa mengembangkan Sharia Online Trading System (SOTS).
Halaman Transaksi Sesuai Syariah di situs BEI mendefinisikan SOTS sebagai sistem transaksi saham syariah secara daring yang memenuhi prinsip syariah di pasar modal, dikembangkan anggota bursa sebagai alat bantu bagi investor yang ingin bertransaksi secara syariah. Dalam praktiknya, rekening dengan fitur ini membatasi transaksi hanya pada saham syariah. Kalau kamu ingin konsisten, tanyakan fitur ini saat membuka rekening efek.
Hal kedua adalah purifikasi. Karena aturan masih menoleransi sebagian kecil pendapatan emiten dari unsur tidak halal, yaitu maksimal 5 persen menurut POJK 8 Tahun 2025, sebagian investor menyisihkan bagian penghasilan yang setara dengan porsi tersebut dan menyalurkannya untuk kegiatan sosial. Pada reksadana syariah, proses serupa dilakukan manajer investasi dan dijelaskan dalam prospektus. Pembahasan lebih rinci ada di bagian purifikasi artikel saham syariah.
Pajak dan biaya yang tetap berlaku
Label syariah tidak mengubah kewajiban pajak. Penghasilan dari instrumen syariah tetap dikenai pajak sesuai aturan yang berlaku untuk jenis penghasilannya. Beberapa contoh yang sudah dibahas di Uang Bijak:
- Sukuk negara ritel. PP 91 Tahun 2021 menetapkan pajak penghasilan final 10 persen atas imbalannya, sama dengan perlakuan obligasi negara ritel.
- Dividen saham syariah. Perlakuan pajaknya mengikuti aturan dividen pada umumnya. Rinciannya ada di pajak dividen.
- Bagi hasil deposito syariah. Cara bank memotong pajak atas imbal hasil simpanan dijelaskan pada bukti potong dari bank. Untuk deposito konvensional, aturannya dibahas di pajak deposito.
Selain pajak, perhatikan biaya. Reksadana syariah mengenakan biaya pengelolaan yang tercantum di prospektus, sekuritas mengenakan biaya transaksi beli dan jual, dan emas punya selisih antara harga beli dan harga jual kembali. Hitung hasil investasi setelah pajak dan biaya, bukan sebelumnya, agar perbandingan antarinstrumen adil.
Perbandingan risiko dan kecocokan tiap instrumen
Setiap instrumen syariah punya karakter yang berbeda. Memilih yang tepat bergantung pada tujuan, jangka waktu, dan seberapa besar naik turun nilai yang sanggup kamu terima. Tabel berikut gambaran umum, bukan peringkat produk.
| Instrumen | Potensi naik turun nilai | Cocok untuk tujuan | Catatan |
|---|---|---|---|
| Deposito dan tabungan syariah | Rendah | Dana darurat, kebutuhan 1 sampai 2 tahun | Bagi hasil berubah mengikuti kinerja bank |
| Sukuk negara ritel | Rendah sampai sedang | Penghasilan rutin, jangka menengah | Dijual sebelum jatuh tempo bisa untung atau rugi |
| Reksadana syariah pasar uang | Rendah | Parkir dana jangka pendek | Nilai bisa turun meski jarang |
| Reksadana syariah saham | Tinggi | Tujuan jangka panjang di atas 5 tahun | Dikelola manajer investasi, ada biaya |
| Saham syariah | Tinggi | Jangka panjang, siap menganalisis sendiri | Butuh pemahaman fundamental |
| Emas | Sedang | Lindung nilai jangka panjang | Ada selisih harga beli dan jual |
Prinsip diversifikasi tetap berlaku. Banyak orang memulai dari instrumen yang nilainya stabil untuk dana darurat, lalu menambah reksadana atau saham syariah untuk tujuan jangka panjang. Cara menyusun urutan ini dibahas di investasi jangka panjang dan investasi jangka pendek.
Langkah memulai investasi syariah
Setelah memahami pilihannya, langkah praktisnya bisa diurutkan seperti ini. Sesuaikan dengan kondisi keuanganmu sendiri.
- Rapikan fondasi dulu. Pastikan arus kas bulanan sehat dan dana darurat sudah tersedia. Investasi sebaiknya memakai uang yang tidak dibutuhkan dalam waktu dekat.
- Tentukan tujuan dan jangka waktu. Tujuan 1 tahun dan tujuan 10 tahun membutuhkan instrumen yang berbeda.
- Pilih instrumen yang paling kamu pahami. Untuk pemula, reksadana syariah atau sukuk ritel biasanya lebih mudah dipahami daripada memilih saham sendiri.
- Buka rekening di lembaga berizin. Untuk saham, pilih sekuritas yang menyediakan fitur transaksi syariah. Panduan memilihnya ada di sekuritas untuk pemula. Untuk reksadana, lihat cara investasi reksadana.
- Mulai dengan nominal kecil dan rutin. Menabung investasi setiap bulan membantu membangun kebiasaan. Kalkulator investasi berkala membantu memperkirakan hasilnya dengan asumsi yang kamu tentukan sendiri.
- Evaluasi berkala, bukan setiap hari. Tinjau portofolio beberapa bulan sekali dan pastikan saham yang kamu pegang masih ada di DES periode terbaru.
Kesalahan umum saat mulai investasi syariah
Beberapa kekeliruan muncul berulang kali pada investor pemula. Mengenalinya lebih awal membantu kamu terhindar dari kerugian yang sebenarnya bisa dicegah.
- Menganggap syariah sama dengan tanpa risiko. Kesesuaian prinsip tidak membuat harga pasar berhenti bergerak.
- Tidak mengecek DES terbaru. Saham bisa keluar dari DES pada periode berikutnya bila tidak lagi memenuhi kriteria.
- Membeli karena ikut-ikutan. Saham yang ramai dibicarakan belum tentu cocok dengan tujuan dan profil risikomu.
- Mengabaikan biaya. Reksadana punya biaya pengelolaan, sekuritas punya biaya transaksi, dan emas punya selisih harga beli dan jual.
- Menaruh dana darurat di instrumen berisiko. Dana yang mungkin dibutuhkan mendadak sebaiknya di tabungan atau deposito syariah.
Ringkasnya, investasi syariah adalah investasi pada instrumen yang sesuai prinsip syariah dan diawasi regulator, mulai dari saham dalam Daftar Efek Syariah, reksadana syariah, sukuk negara ritel, emas, sampai deposito bank syariah. Periksa kehalalan efek lewat DES OJK dan indeks syariah BEI, pastikan lembaganya berizin, dan pilih instrumen sesuai tujuan serta jangka waktu. Artikel ini materi edukasi, bukan saran investasi.
Apa itu investasi syariah?
Apa saja contoh instrumen investasi syariah?
Bagaimana cara mengetahui saham termasuk syariah?
Apa kriteria keuangan saham syariah menurut OJK?
Berapa modal minimal sukuk ritel?
Apakah investasi syariah pasti aman dan bebas rugi?
Bagaimana membedakan investasi syariah resmi dan investasi bodong berlabel syariah?
Apakah artikel ini merekomendasikan produk tertentu?
Tim editorial Uang Bijak yang menyusun, menyunting, dan meninjau seluruh konten edukasi keuangan. Setiap angka dirujuk ke sumber resmi (OJK, Bank Indonesia, Bursa Efek Indonesia, BPS, KSEI, dan LPS) beserta tanggalnya.
Ditinjau oleh Ahmad Thariq Syauqi · Editor & Penanggung Jawab
Sumber
OJK - Peraturan OJK Nomor 8 Tahun 2025 tentang Penerbitan Daftar Efek Syariah dan Daftar Efek Syariah Luar NegeriRasio utang berbasis bunga 45 persen dan pendapatan tidak halal 5 persen, penurunan bertahap ke 33 persen dalam 10 tahun, DES berkala Mei dan NovemberOJK - Pasar Modal SyariahGambaran pasar modal syariah Indonesia dan fatwa DSN-MUI yang menjadi pedomannyaOJK - Salinan Fatwa DSN-MUI Nomor 40/DSN-MUI/X/2003 tentang Pasar Modal dan Pedoman Umum Penerapan Prinsip Syariah di Bidang Pasar ModalPedoman umum prinsip syariah di pasar modalBEI - Indeks Saham SyariahISSI, JII, dan indeks saham syariah lain di Bursa Efek IndonesiaBEI - Fatwa dan Regulasi Pasar Modal SyariahDaftar fatwa DSN-MUI terkait pasar modal termasuk Fatwa 135/DSN-MUI/V/2020 tentang sahamBEI - Transaksi Sesuai Syariah (Shariah Online Trading System)Definisi SOTS sebagai sistem transaksi saham syariah secara daring yang dikembangkan anggota bursaDSN-MUI - Pedoman Pelaksanaan Investasi untuk Reksa Dana SyariahFatwa 20/DSN-MUI/IV/2001 tentang reksa dana syariahDJPPR Kementerian Keuangan - Sukuk RitelKarakteristik Sukuk Negara Ritel, pemesanan mulai Rp1 juta, dapat diperdagangkanJDIH Kementerian Keuangan - UU Nomor 19 Tahun 2008 tentang Surat Berharga Syariah NegaraDasar hukum SBSN atau sukuk negaraJDIH Kementerian Keuangan - PP Nomor 91 Tahun 2021 tentang PPh atas Penghasilan berupa Bunga ObligasiPPh final atas imbalan obligasi dan sukukSetiap angka dan klaim di artikel ini dirujuk ke sumber resmi di atas beserta tanggalnya.
Panduan lain yang berkaitan.
Cara Mencairkan Deposito: Saat Jatuh Tempo, Sebelum Jatuh Tempo, dan Lewat Aplikasi
Pajak Deposito: Tarif 20 Persen, Batas Rp7,5 Juta, Cara Menghitung, dan Pengecualiannya
Investasi Jangka Panjang: Pilihan Instrumen, Risiko, dan Cara Memulainya untuk Tujuan Lima Tahun ke Atas
Masih ada yang ingin ditanyakan soal menabung? Ceritakan kondisimu, kami bantu arahkan langkah yang masuk akal.
Tanya via WhatsApp